
[坤甸] —西加里曼丹省纳税人目前有机会申请减免甚至免除税务行政处罚。不过,这项政策并不意味着政府免除纳税人的税款本金债务。
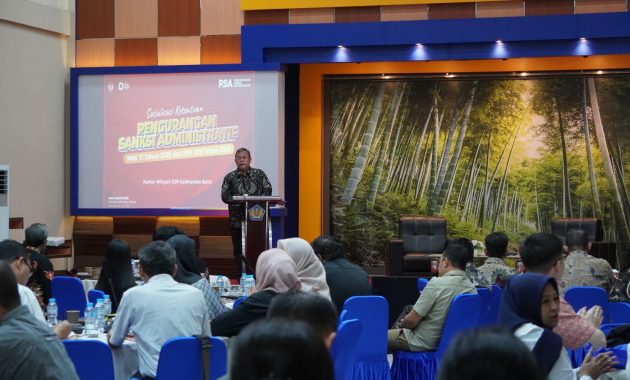
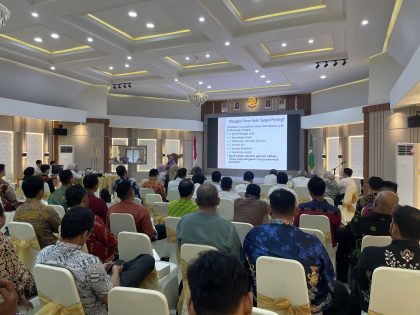
这一规定由印度尼西亚税务总局西加里曼丹地区办公室(Kanwil DJP Kalimantan Barat)于11月3日(星期二)在西加里曼丹省财政总局地区办公室(DJPb Kalimantan Barat)礼堂举行的《2026年第71号财政部长条例(PMK 71 Tahun 2026)》及《2026年第239号税务总局局长决定(KEP-239 Tahun 2026)》行政处罚减免规定(PSA)社会化活动中进行说明。

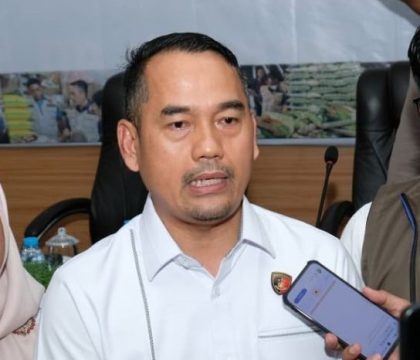
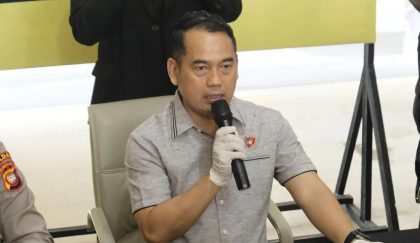
西加里曼丹省税务总局地区办公室主任Dudi Efendi Karnawidjaya表示,这项政策是政府在当前经济面临各种挑战的情况下,为纳税人完善其纳税义务提供的空间。
Dudi说:“政府理解当前经济正面临各种挑战和全球性冲击。因此,通过PSA政策,政府并不是希望从行政处罚中增加国家收入,而是为纳税人提供一个公平的空间,以完善其纳税义务。”
《2026年第71号财政部长条例》的一项重要变化,是对税款欠款支付机制作出调整。根据新规定,纳税人的每笔付款将首先用于偿还税款本金,而不再像此前规定那样按照比例分配用于偿还税款本金和行政处罚。
通过这一机制,纳税人可以优先偿还其税款本金欠款。在税款本金偿清后,纳税人可以根据《2026年第239号税务总局局长决定》规定的条件,申请税务行政处罚减免待遇。
这项便利措施的适用范围也较为广泛。可申请减免或免除的行政处罚,包括所得税年度纳税申报表(SPT Tahunan PPh)和月度纳税申报表(SPT Masa)逾期申报、主动更正纳税申报表、逾期缴纳税款,以及逾期开具税务发票(Faktur Pajak)等情况。
该项便利措施还包括第25条所得税(PPh Pasal 25)分期预缴逾期产生的处罚、税务评定通知书(SKP)或税务催缴通知书(STP)中涉及的土地与建筑税(PBB)处罚及罚款,以及与自愿披露计划(PPS)中尚未披露或披露不足的资产有关的税务稽查处罚。
不过,并非所有行政处罚都可以通过这项便利措施申请减免或免除。因提出异议、上诉以及申请司法复审程序而产生的行政处罚,不属于该规定的适用范围。
Dudi强调,这项政策并不是税务“豁免”或“免税”。纳税人仍须履行缴纳税款本金的义务,而行政处罚的减免或免除则根据相关条件和适用规定有选择地实施。
他说:“我们还要强调廉政承诺,所有税款100%直接通过指定收款银行进入国库。超过90%的国家收入依赖社会公众的自觉以及自愿缴税,因此,我们非常需要这种协同合作以及共同遵守税收义务的精神,以推动国家建设。”
随后,西加里曼丹省税务总局地区办公室将提供相关信息和辅导,帮助纳税人了解并按照规定利用上述政策。
Sanksi Pajak Bisa Dikurangi hingga 100 Persen
PONTIANAK – Wajib Pajak di Kalimantan Barat kini memiliki kesempatan untuk mengurangi hingga menghapus sanksi administratif perpajakan. Namun, fasilitas tersebut bukan berarti pemerintah menghapus utang pokok pajak.
Ketentuan itu disosialisasikan Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Kalimantan Barat dalam kegiatan Sosialisasi Ketentuan Pengurangan Sanksi Administratif (PSA) PMK 71 Tahun 2026 dan KEP-239 Tahun 2026, di Aula Kantor Wilayah Direktorat Jenderal Perbendaharaan (DJPb) Kalimantan Barat, Selasa (3/11/2026).
Kepala Kanwil DJP Kalimantan Barat Dudi Efendi Karnawidjaya mengatakan kebijakan tersebut merupakan bentuk ruang yang diberikan pemerintah kepada Wajib Pajak untuk membenahi kewajiban perpajakannya di tengah kondisi ekonomi yang menghadapi berbagai tantangan.
“Pemerintah memahami kondisi perekonomian saat ini sedang menghadapi berbagai tantangan dan disrupsi global. Oleh karena itu, melalui kebijakan PSA ini, pemerintah tidak berniat mencari penerimaan negara dari sanksi, melainkan memberikan ruang yang adil bagi Wajib Pajak untuk membenahi kewajiban perpajakannya,” kata Dudi.
Salah satu perubahan penting dalam PMK 71 Tahun 2026 adalah mekanisme pembayaran utang pajak. Setiap pembayaran Wajib Pajak kini diperhitungkan terlebih dahulu untuk melunasi pokok utang pajak, bukan lagi dibagi secara proporsional dengan sanksi administratif seperti ketentuan sebelumnya.
Dengan mekanisme tersebut, Wajib Pajak dapat lebih dahulu menyelesaikan pokok utang pajaknya. Setelah pokok utang lunas, Wajib Pajak dapat mengajukan fasilitas Pengurangan Sanksi Administratif sesuai persyaratan dalam KEP-239 Tahun 2026.
Cakupan fasilitas ini juga cukup luas. Pengurangan atau penghapusan sanksi dapat diberikan antara lain atas keterlambatan pelaporan SPT Tahunan PPh dan SPT Masa, pembetulan SPT atas kemauan sendiri, keterlambatan penyetoran pajak, hingga keterlambatan penerbitan Faktur Pajak.
Fasilitas tersebut juga mencakup sanksi keterlambatan angsuran PPh Pasal 25, sanksi dan denda PBB dalam Surat Ketetapan Pajak (SKP) maupun Surat Tagihan Pajak (STP), serta sanksi hasil pemeriksaan terkait harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela (PPS).
Meski demikian, tidak seluruh sanksi dapat diajukan pengurangan atau penghapusan melalui fasilitas ini. Sanksi administratif yang timbul dari proses keberatan, banding, maupun peninjauan kembali tidak termasuk dalam ketentuan tersebut.
Dudi menegaskan kebijakan ini bukan pemutihan pajak. Kewajiban membayar pokok utang pajak tetap berlaku, sementara pengurangan atau penghapusan sanksi diberikan secara selektif berdasarkan persyaratan dan ketentuan yang berlaku.
“Kami juga menegaskan komitmen integritas bahwa seluruh uang pajak 100% masuk langsung ke kas negara melalui bank persepsi. Lebih dari 90% penerimaan negara bergantung pada kesadaran dan pembayaran sukarela masyarakat, sehingga sinergi dan kepatuhan gotong royong ini sangat kita perlukan untuk pembangunan bangsa,” pungkasnya.
Kanwil DJP Kalimantan Barat selanjutnya akan memberikan informasi dan pendampingan agar Wajib Pajak memahami serta dapat memanfaatkan ketentuan tersebut sesuai aturan.




Comment